
KSeF w 2026 roku zmienił sposób pracy w księgowości: od 1 lutego 2026 r. e-faktury w Krajowym Systemie e-Faktur wystawiają najwięksi podatnicy, a od 1 kwietnia 2026 r. pozostali podatnicy VAT. Księgowy rzadziej przepisuje dane z dokumentów, a częściej weryfikuje faktury ustrukturyzowane, zarządza uprawnieniami w systemie i kontroluje zgodność ewidencji VAT. Na znaczeniu zyskują praktyczna znajomość prawa podatkowego, obsługa programów finansowo-księgowych zintegrowanych z KSeF oraz analiza danych.
Czym jest KSeF i od kiedy e-faktury są obowiązkowe w 2026 roku?
Faktura w KSeF nie jest plikiem PDF, lecz dokumentem XML zgodnym ze strukturą logiczną FA(3). System nadaje każdej fakturze numer KSeF, a dokument staje się dostępny dla sprzedawcy i nabywcy. Obowiązek odbierania faktur przez KSeF objął wszystkich podatników już 1 lutego 2026 r., więc mała firma z Lublina, która zaczęła wystawiać e-faktury w kwietniu, już od lutego otrzymywała w systemie dokumenty od dużych kontrahentów. Z KSeF korzysta się za pośrednictwem zintegrowanego programu finansowo-księgowego albo bezpłatnych narzędzi Ministerstwa Finansów dostępnych na portalu ksef.podatki.gov.pl. Obowiązek nie obejmuje faktur dla konsumentów, ale sprzedawca może je wystawiać w KSeF dobrowolnie.
| Data | Kogo dotyczy | Co się zmienia |
|---|---|---|
| 1 lutego 2026 r. | Podatnicy, u których wartość sprzedaży (z VAT) w 2024 r. przekroczyła 200 mln zł | Obowiązek wystawiania e-faktur w KSeF |
| 1 lutego 2026 r. | Wszyscy podatnicy VAT | Obowiązek odbierania faktur ustrukturyzowanych przez KSeF |
| 1 kwietnia 2026 r. | Pozostali podatnicy VAT, czynni i zwolnieni | Obowiązek wystawiania e-faktur w KSeF |
| do 31 grudnia 2026 r. | Firmy z fakturami do 10 tys. zł brutto miesięcznie; faktury z kas rejestrujących i paragony z NIP do 450 zł | Możliwość wystawiania faktur poza KSeF |
| 1 stycznia 2027 r. | Wszyscy podatnicy objęci KSeF | Koniec wyjątków przejściowych; według obecnych przepisów początek stosowania kar administracyjnych |
Co KSeF zmienił w codziennej pracy księgowego?
KSeF przeniósł ciężar pracy księgowego z wprowadzania danych na ich weryfikację, kontrolę statusów faktur i zarządzanie dostępem do systemu.
Faktury kosztowe trafiają do programu księgowego automatycznie, więc ręczne przepisywanie dokumentów w dużej części procesów przestaje być potrzebne. W zamian księgowy sprawdza, czy dane z e-faktury zgadzają się z zamówieniem i płatnością. Nowym obowiązkiem stało się zarządzanie dostępem: biuro rachunkowe działa w KSeF w imieniu klienta na podstawie nadanych uprawnień, tokenów lub certyfikatów, więc musi wiedzieć, kto i w jakim zakresie pobiera faktury każdego przedsiębiorcy. Zmienia się też podejście do błędów: faktury przyjętej do KSeF nie da się „podmienić”, a pomyłkę naprawia się fakturą korygującą.
Jak wygląda obieg faktury przed KSeF i po jego wdrożeniu?
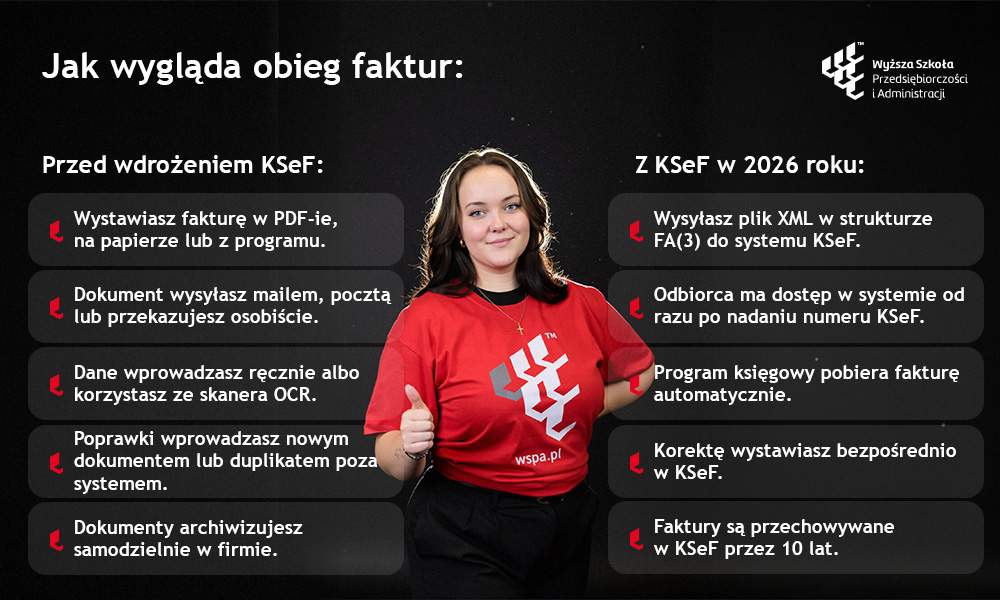
| Etap | Przed KSeF | Z KSeF w 2026 r. |
|---|---|---|
| Wystawienie | PDF, papier lub wydruk z programu | Plik XML w strukturze FA(3) przesyłany do KSeF |
| Doręczenie | E-mail, poczta, przekazanie osobiste | Dostęp w systemie po nadaniu numeru KSeF |
| Wprowadzenie do ewidencji | Ręczne przepisanie lub odczyt OCR | Automatyczne pobranie do programu finansowo-księgowego |
| Korekta | Duplikat lub nowy dokument poza systemem | Faktura korygująca wystawiona w KSeF |
| Archiwizacja | Po stronie firmy | Przechowywanie faktur w KSeF przez 10 lat |
Najwięcej zmian dotyczy wprowadzania danych i korekt. W firmie handlowej z kilkuset fakturami kosztowymi miesięcznie księgowy nie przepisuje już dokumentów, tylko wyłapuje wyjątki: faktury bez zamówienia, z nowym numerem rachunku lub z nietypową stawką VAT.
Jakie tryby awaryjne i offline w KSeF musi znać księgowy?
KSeF przewiduje tryb offline24, tryb na czas niedostępności systemu, tryb awaryjny oraz tryb awarii całkowitej. W trybie offline24 fakturę wystawia się bez natychmiastowego przesłania, ale trzeba ją przekazać do KSeF najpóźniej następnego dnia roboczego. Faktura wystawiona offline zawiera dwa kody QR, a do jej wystawienia potrzebny jest certyfikat KSeF. Gdy przedstawiciel handlowy wystawi fakturę w terenie bez dostępu do internetu, księgowy musi później sprawdzić, czy dokument trafił do systemu w terminie.
Czy w 2026 roku obowiązują kary za błędy w KSeF?
Nie. Za naruszenia obowiązków w KSeF popełnione w 2026 r. kary administracyjne nie są nakładane. Według obecnych przepisów zaczną obowiązywać od 1 stycznia 2027 r., jednak rząd przygotował projekt przesunięcia tego terminu.
Art. 106ni ustawy o VAT przewiduje karę do 100% kwoty podatku wykazanego na fakturze wystawionej poza KSeF mimo obowiązku, a przy fakturze bez VAT do 18,7% kwoty należności ogółem. Ministerstwo Finansów 16 września 2026 r. zapowiedziało objęcie okresem ochronnym także całego 2027 r., a projekt nowelizacji ustawy o VAT (UD477) opublikowano w Rządowym Centrum Legislacji. Odroczenie nie zwalniałoby z prawidłowego rozliczenia podatku: pominięta sprzedaż czy błędna stawka VAT nadal oznaczają korektę i odsetki. [DO WERYFIKACJI: stan prac nad projektem UD477 w dniu publikacji]
Jakie kompetencje księgowego zyskują na znaczeniu po wdrożeniu KSeF?
Najbardziej zyskują kompetencje łączące prawo podatkowe z technologią: stosowanie przepisów VAT w praktyce, obsługa oprogramowania finansowo-księgowego, kontrola jakości danych i analiza finansowa.
Skoro dane z faktur trafiają do systemów automatycznie, wartość pracy księgowego przenosi się na ocenę, czy są prawidłowe i co z nich wynika dla firmy. Pracodawcy oczekują, że specjalista samodzielnie wyjaśni przyczynę odrzucenia faktury i skonfiguruje uprawnienia w KSeF. Według raportu „Barometr zawodów 2026” dla województwa lubelskiego eksperci rynku pracy wskazali słabą znajomość programów komputerowych, m.in. księgowych, jako jedną z przyczyn, dla których kandydaci nie spełniają wymagań pracodawców. Kompetencje z zakresu bezpieczeństwa danych rozwija kierunek podyplomowy poświęcony ochronie systemów i danych.
| Kompetencja | Dlaczego zyskuje przy KSeF | Przykład z praktyki |
|---|---|---|
| Prawo podatkowe (VAT) w praktyce | Błąd z e-faktury od razu trafia do ewidencji | Ocena, w którym okresie ująć fakturę korygującą |
| Obsługa oprogramowania finansowo-księgowego | Firmy korzystają z KSeF głównie przez programy zintegrowane | Konfiguracja automatycznego pobierania faktur kosztowych |
| Kontrola jakości danych | System sprawdza zgodność techniczną, a nie sens transakcji | Wychwycenie faktury z nowym numerem rachunku kontrahenta |
| Zarządzanie uprawnieniami | Dostęp do KSeF to dostęp do całej historii faktur firmy | Odebranie uprawnień osobie, która kończy współpracę |
| Analiza ekonomiczno-finansowa | Ujednolicone dane skracają przygotowanie raportów | Analiza terminów płatności kluczowych kontrahentów |
| Kompetencje społeczne | Księgowy wdraża procedury w innych działach | Instrukcja wystawiania faktur offline dla działu sprzedaży |
Chcesz rozwijać te kompetencje w praktyce? Zobacz, jak wygląda kierunek łączący prawo podatkowe z pracą w programach finansowo-księgowych, i sprawdź, które przedmioty przygotowują do pracy z e-fakturami.
Czy KSeF i automatyzacja zmniejszą zapotrzebowanie na księgowych?
Dane z rynku pracy tego nie potwierdzają. W ogólnopolskim „Barometrze zawodów 2026” samodzielni księgowi nadal należą do zawodów deficytowych.
„Barometr zawodów” to coroczna prognoza przygotowywana na zlecenie Ministerstwa Rodziny, Pracy i Polityki Społecznej. W edycji na 2026 r. dla województwa lubelskiego deficyt samodzielnych księgowych wskazano w 16 powiatach, a pracowników ds. rachunkowości i księgowości w 14. To mniej niż rok wcześniej (odpowiednio 23 i 17 powiatów), jednak oba zawody wciąż figurują na regionalnej liście zawodów deficytowych. Ten sam raport wskazuje, że najwięcej firm o wysokim stopniu specjalizacji w regionie działa w Lublinie, który przygotowuje się do roli Europejskiej Stolicy Kultury 2029. To właśnie te firmy potrzebują specjalistów z konkretnych dziedzin.
Jak studia Finanse i rachunkowość w WSPA przygotowują do pracy z KSeF?
Studia Finanse i rachunkowość w WSPA mają profil praktyczny i łączą prawo podatkowe, rachunkowość finansową oraz pracę w oprogramowaniu finansowo-księgowym z 720 godzinami praktyk zawodowych.
Studia pierwszego stopnia trwają 6 semestrów i kończą się uzyskaniem tytułu licencjata. Program obejmuje m.in. przedmioty: „Prawo podatkowe”, „Rachunkowość finansowa”, „Analiza ekonomiczno-finansowa”, „Obsługa oprogramowania finansowo-księgowego” (laboratorium) i „Analiza danych oraz tworzenie prezentacji”. Studenci pracują w programach Symfonia oraz Systim, udostępnianym w ramach współpracy z firmą Enadis. Pod koniec III semestru wybiera się specjalność: Finanse i bankowość albo Rachunkowość i finanse przedsiębiorstw, w ramach której realizowane są m.in. przedmioty „Prawo podatkowe w pracy księgowego” oraz „Sprawozdawczość finansowa i rzeczowa w przedsiębiorstwie”. Część zajęć prowadzona jest w języku angielskim, np. warsztat Financial Reporting and Analysis.
Absolwent kierunku Finanse i rachunkowość w WSPA potrafi prowadzić ewidencję księgową, analizować sytuację finansową przedsiębiorstwa i stosować przepisy podatkowe w pracy działu finansowo-księgowego. Biuro Karier WSPA będzie Cię wspierać w poszukiwaniu miejsca praktyk, a Twoja aktywność zawodowa może być zaliczona jako praktyka. Studia można podjąć w trybie stacjonarnym lub w formule łączącej zjazdy w uczelni z nauką na platformie zdalnej. Wiedzę zdobytą podczas studiów wykorzystasz m.in. w biurze rachunkowym lub dziale finansowo-księgowym.
| Twoja sytuacja | Ścieżka w WSPA | Czas trwania | Co zyskujesz w kontekście KSeF |
|---|---|---|---|
| Kandydat ze świadectwem dojrzałości | Finanse i rachunkowość, studia I stopnia | 6 semestrów | Rachunkowość, prawo podatkowe, programy finansowo-księgowe, 720 godzin praktyk |
| Absolwent studiów I stopnia | Finanse i rachunkowość, studia II stopnia, stacjonarne lub niestacjonarne wspomagane online | 1,5 roku | Specjalność Doradztwo podatkowe lub Finanse przedsiębiorstwa, 480 godzin praktyk |
| Osoba pracująca w księgowości | Studia podyplomowe Rachunkowość i finanse | 2 semestry | Aktualizacja wiedzy z rachunkowości i podatków |
| Pracownik sektora publicznego | Studia podyplomowe Rachunkowość budżetowa | 2 semestry | Rachunkowość jednostek, które także wystawiają i odbierają e-faktury |
| Specjalista ds. płac i HR | Studia podyplomowe Kadry i płace w prawie i praktyce | 2 semestry | Płace w cyfrowym obiegu dokumentów |
Absolwenci studiów pierwszego stopnia mogą kontynuować naukę na 3-semestralnych studiach drugiego stopnia ze specjalnością Doradztwo podatkowe. Osoby pracujące w księgowości mogą uporządkować wiedzę z podatków, sprawozdawczości i analizy finansowej. Pracownikom jednostek publicznych studia podyplomowe pozwalają poznać zasady ewidencji w sektorze finansów publicznych, a specjalistom ds. wynagrodzeń rozwinąć kompetencje z zakresu rozliczeń płacowych. Pozostałe kierunki znajdziesz w ofercie kształcenia podyplomowego, a umiejętność podejmowania decyzji na podstawie danych finansowych rozwijają specjalność Menedżer finansowy na studiach drugiego stopnia z zarządzania oraz program Master of Business Administration.
Wybierz ścieżkę dopasowaną do etapu kariery i porównaj wszystkie kierunki prowadzone w WSPA.
Jak przygotować się do pracy z KSeF? Checklista dla księgowego i studenta
Przygotowanie do pracy z KSeF obejmuje trzy obszary: znajomość struktury e-faktury, sprawną obsługę uprawnień i trybów awaryjnych oraz bieżące śledzenie zmian przepisów.
Przed pracą z e-fakturami w KSeF sprawdź, czy:
- potrafisz odczytać fakturę w strukturze FA(3) i wskazać pola, które najczęściej powodują błędy,
- wiesz, jak nadać, zmienić i odebrać uprawnienia w KSeF dla pracownika lub biura rachunkowego,
- firma ma certyfikat KSeF potrzebny do wystawiania faktur w trybie offline,
- jest ustalone, kto wystawia faktury offline24 i kto pilnuje terminu ich przesłania,
- program finansowo-księgowy automatycznie pobiera faktury kosztowe,
- korekty są wystawiane w KSeF, a nie poza systemem,
- śledzisz zmiany: projekt UD477 oraz zapowiadane od 2027 r. zmiany w zasadach uwierzytelniania (tokeny, certyfikaty),
- korzystasz z bezpłatnych szkoleń Ministerstwa Finansów „Środy z KSeF”.
Najczęściej zadawane pytania o KSeF i pracę w księgowości
Odpowiedzi dotyczą sytuacji, z którymi kandydaci i początkujący księgowi spotykają się najczęściej.
Nie. Art. 106ga ust. 2 ustawy o VAT wyłącza z obowiązku faktury wystawiane osobom fizycznym nieprowadzącym działalności gospodarczej. Sprzedawca może jednak wystawić taką fakturę w KSeF dobrowolnie i przekazać ją klientowi np. w formie wydruku. W sklepie internetowym sprzedającym firmom i konsumentom księgowy pilnuje, by faktury B2B zawsze trafiały do systemu.
Tak, choć pracodawcy częściej wybierają kandydatów, którzy znają program finansowo-księgowy i rozumieją podstawy VAT. Najszybszą drogą do takiego doświadczenia są praktyki zawodowe w biurze rachunkowym lub dziale finansowym w trakcie studiów. Dobrym miejscem na start są biura rachunkowe w Lublinie, które obsługują wielu małych przedsiębiorców wdrażających KSeF w 2026 r.
Program obejmuje przedmioty ilościowe, takie jak „Matematyka”, „Statystyka opisowa” i „Ekonometria”, a zajęcia z nich mają formę ćwiczeń powiązanych z finansami i rachunkowością. Obliczenie wskaźników płynności to w praktyce zastosowanie kilku wzorów do danych z bilansu, a nie matematyka teoretyczna.
Tak, jeśli charakter pracy odpowiada kierunkowi studiów i pozwala osiągnąć zakładane efekty uczenia się. To rozwiązanie dla osób, które już pracują w biurze rachunkowym. Studia niestacjonarne wspomagane online dodatkowo ułatwiają im łączenie pracy z nauką.
Jeśli chcesz rozumieć przepisy i obsługiwać systemy, z których korzystają firmy w 2026 roku, sprawdź zasady i terminy rekrutacji w WSPA.
Źródła i materiały dodatkowe
- Ministerstwo Finansów, „Zasady obowiązywania KSeF i przepisy prawne”, 2026
- Rządowe Centrum Legislacji, „Projekt ustawy o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (UD477)”, 2026
- Sejm RP, „Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług” (art. 106ga, 106ni), tekst jednolity, [DO WERYFIKACJI: link do ISAP i rok tekstu jednolitego]
- Wojewódzki Urząd Pracy w Lublinie, „Barometr zawodów 2026. Raport podsumowujący badanie w województwie lubelskim”, 2025
- Wojewódzki Urząd Pracy w Krakowie na zlecenie MRPiPS, „Barometr zawodów 2026. Raport podsumowujący badanie w Polsce”, 2025
